Gráfico: 26 oct · 08:42 ET Fed · miércoles 28Pausa ≈90% · futuros al 23
Edición 005 · Inicio de semana
El Nasdaq entra en equilibrio mientras empleo y dólar alivian la presión
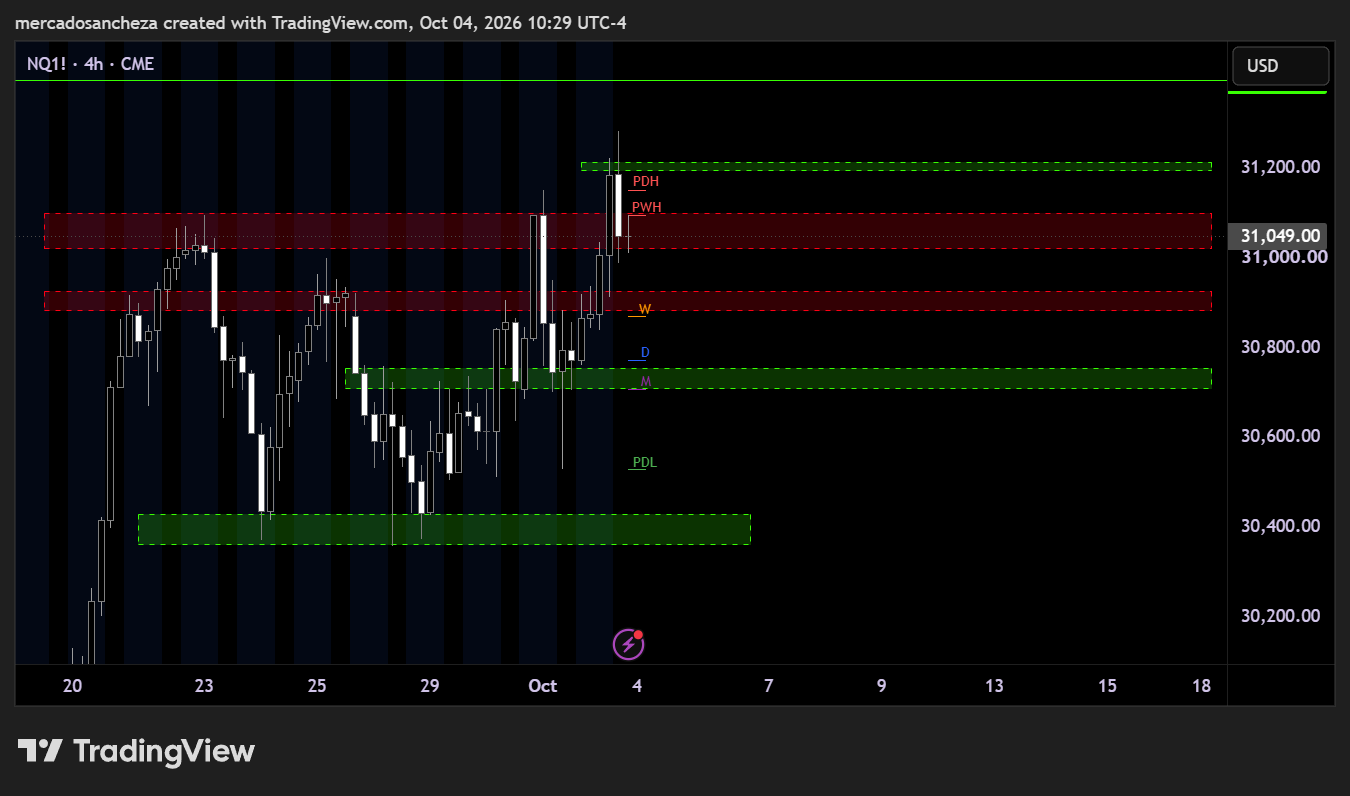
NQ1! inicia en 31,049, dentro de una zona neutral. El modelo fundamental mejora a −1 y FedWatch favorece mantener tipos, pero el crédito continúa tenso: la reacción del precio decidirá el escenario.
5–9 octubre 2026 Lectura de 5 minutosActualizado · domingo 4
Referencia NQ1!31,049Captura · 10:29 ET
UbicaciónZona neutral31,022–31,100
Lectura fundamental−1Confianza media
FedWatch · mantener84%Último cierre · 28 oct
La lectura en 30 segundos
Menos presión macro; aún no hay confirmación técnica.
El empleo se enfrió, la inflación sorprendió a la baja y el dólar gira a −5: tres apoyos para tecnología. En contra, el crédito high yield se amplió 44 pb y el posicionamiento permanece estirado. Cerca de equilibrio, esperar vale más que anticipar.
NDX fundamental−5 → −1Mejora clara
TIPS 10Y · 5 días+22 → −3 pbAlivia valoraciones
Dólar+1 → −5Viento favorable
Posicionamiento88 → 92Apoyo con riesgo de reversión
01 · Mapa técnico
Equilibrio primero; confirmación después
Dentro de neutral
FORTEUX NEWSInicio de semana · NQ1! · 4H
31,049
Actualizado el 4 de octubre de 2026 · 10:29 ETFuente visual: TradingView · gráfico del autor
Resistencia superiorEn espera
31,194–31,212
Observar rechazo o ruptura confirmada.
Zona neutralActiva
31,022–31,100
No operar solo por estar dentro.
Soporte inmediatoPrimero
30,884–30,925
Compra potencial si lo respeta.
Soporte principalClave
30,710–30,755
Buscar reacción y confirmación.
Soporte secundarioProfundo
30,362–30,430
Referencia estructural más profunda.
Plan de lectura31,022–31,100 no es venta automática.
Esperaremos una salida clara. Por arriba, 31,194–31,212 decide rechazo o continuación; por debajo, 30,884–30,925 y 30,710–30,755 son las primeras pruebas de demanda.
El Nasdaq inicia la semana cerca de una zona de equilibrio: el tramo 31,022–31,100 ya no lo tratamos como venta automática, sino como área neutral donde conviene esperar una salida clara. Por arriba vigilamos 31,194–31,212 como zona de reacción; por debajo, 30,884–30,925 y 30,710–30,755 son las primeras áreas donde estudiaremos si aparece soporte, mientras 30,362–30,430 queda como referencia estructural más profunda. El contexto macro muestra cautela, pero el precio todavía no confirma un giro bajista: dejaremos que la reacción en las zonas, y no el sesgo por sí solo, defina el siguiente escenario.
02 · Presiones
Lo que aún limita al NDX
Vigilar
Crédito high yield +44 pb en cinco días.
Volatilidad de tipos todavía elevada.
Mega-cap: sorpresa de resultados −8.5% en seis informes.
Oro −5.37% en 14 días: señal cruzada defensiva.
03 · Apoyos
Lo que sostiene al precio
Mejora
TIPS real −3 pb en cinco días.
Dólar −5: inflación, empleo y PMI más débiles.
Fondos apalancados: percentil 92.
Semiconductores lideran pese a amplitud aún desigual.
Ver qué pasó la semana pasada
Enfriamiento
Nóminas: 29K frente a 89K esperado.
Desempleo: 4.2%; salarios: +0.1% mensual.
Confianza: 81.9; JOLTS: 7.079M, ambos débiles.
PCE subyacente: 3.0% anual y 0.2% mensual.
Resiliencia
PIB del 2T: 2.2% frente a 1.5% previsto.
ADP: 90K frente a 73K.
ISM manufactura: 54.5; precios pagados 77.9.
Nasdaq Composite: +0.5% semanal.
04 · Semana macro
Servicios y Fed decidirán el tono
Riesgo concentrado
PMI e ISM servicios09:45–10:00 ET · ISM previsto 55.7
Clave
Subasta 10Y y actas del FOMC13:00–14:00 ET · reacción de rendimientos
Máxima
Subsidios y subasta 30Y08:30 y 13:00 ET · previsión 200K
Alta
Michigan e inflación esperada10:00 ET · confianza prevista 47.6
Alta
05 · FedWatch
El empleo débil cambia el escenario base
Último cierre
Mantener84%
Rango actual 3.75%–4.00%.
Subir 25 pb16%
Cae desde 62% hace una semana.
Impacto NDXAlivio parcial
Ayuda a múltiplos, pero el crédito sigue tenso.
Probabilidades aproximadas al cierre del viernes, derivadas de futuros Fed Funds; no son una promesa de la Fed.
OPEC+ mantiene sin cambios la producción para noviembre.
Moderna entra al Nasdaq‑100 el viernes; WBD sale antes de la apertura.
Tesla entregó 486,532 vehículos y produjo 464,391 en el 3T.
07 · Earnings Nasdaq‑100
Solo PepsiCo esta semana
Jue 08 · premarket
PepsiCo, componente vigente del Nasdaq‑100, publica el 3T. El foco estará en volúmenes, márgenes y guía; su peso es menor que el de tecnología, pero puede confirmar o debilitar la lectura del consumidor.
Fecha confirmada por PepsiCo; pertenencia al índice verificada con Nasdaq.
08 · Mindset de la semana
“En equilibrio no se adivina: se espera la confirmación.”