El avance inicial no se sostuvo.
NQ1! · captura29,268.00En zona de recuperación
Gráfico: 26 oct · 08:42 ET Fed · miércoles 28Pausa ≈90% · futuros al 23Edición 006 · Cierre semanal
El NQ pierde decisión y compras; termina cerca de 29,391
Resumen del 12 al 16 de octubre. La inflación repuntó y crecieron las dudas sobre la financiación de la IA. El Nasdaq‑100 perdió alrededor de 5% en la semana; el gráfico NQ1! cerró muy por debajo del mapa inicial.
NQ1! · captura29,391.2517 oct · 10:28 ET
Desde mapa inicial−1,732 pts31,123.25 → 29,391.25
Nasdaq‑100≈−5%Balance semanal · Nasdaq
FedWatch · mantener≈83%Cierre 16 oct · reunión 28
La lectura en 30 segundos
La presión pasó de las noticias al precio.
El IPC subió 0.6% mensual y el PPI 1.3%; el petróleo y la energía explicaron buena parte del repunte. A la vez, las dudas sobre deuda y retorno del gasto en IA castigaron chips e infraestructura. NQ rompió decisión y ambas compras; los rebotes fueron breves. El Treasury a 10 años bajó unos 15 pb por demanda de refugio, pero no frenó la venta tecnológica.
01 · Lo que hizo el precio
NQ1! · 4HRuptura, rebote breve y nueva caída
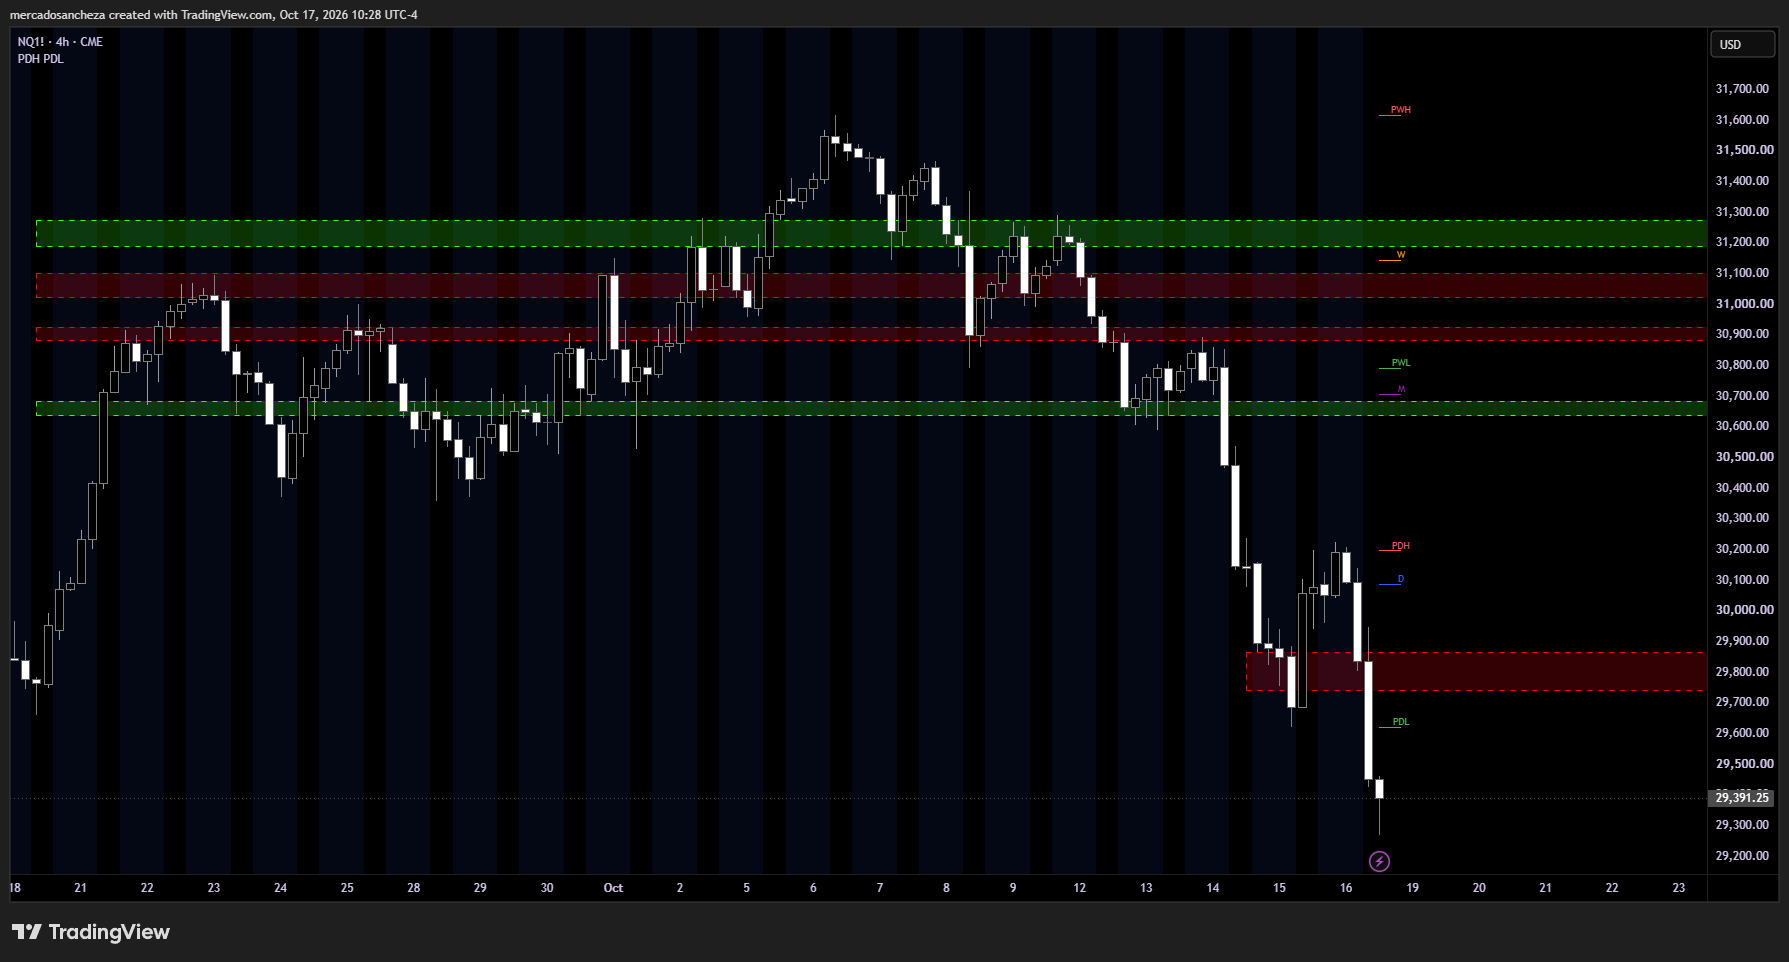
FORTEUX NEWSCierre semanal · NQ1! · 4H
29,391.25
Perdida durante la caída.
No contuvo la presión vendedora.
También cedió; el precio aceleró a la baja.
Balance técnicoLos compradores no recuperaron las zonas perdidas.
Desde máximos próximos a 31,600 aparecieron máximos y mínimos descendentes. Tras perder 31,100 y 30,900, varias velas de cuerpo amplio atravesaron 30,710; el rebote hacia 30,200 fue vendido y la referencia final quedó en 29,391.25.
La captura muestra velas y niveles, pero no un histograma o footprint de volumen legible. Por eso no atribuimos cifras de volumen a ninguna zona. El mapa operativo para la semana siguiente se preparará el domingo.
02 · Macro
IPC + PPIInflación volvió a presionar
- IPC: +0.6% mensual y +3.7% anual; gasolina +9.1%.
- PPI: +1.3% mensual y +6.3% anual.
- El petróleo superó US$100 con interrupciones y tensión geopolítica.
03 · Tecnología
Venta sectorialLa financiación de IA pesó
- Preocupación por deuda y rentabilidad del gasto en centros de datos.
- Semiconductores e infraestructura lideraron la caída.
- ASML publicó ventas récord de €11.7B; no bastó para sostener al sector.
Ver la secuencia de la semana
Miércoles y jueves
- El IPC sorprendió por el componente energético; el PPI aceleró al día siguiente.
- La venta perforó las dos zonas de compra que seguíamos.
Viernes
- Un rebote intradía perdió fuerza y NQ cerró cerca de los mínimos mostrados en la captura.
- El Nasdaq‑100 acabó alrededor de 5% abajo en la semana.
04 · Posicionamiento
Corte · martes 13El CFTC va por detrás de la caída final
NQ E-mini−11.6K
Neto de fondos apalancados.
Cambio+7.6K
Menos neto corto que la semana anterior.
LímiteDato previo
No recoge la venta del miércoles al viernes.
Es posicionamiento semanal en futuros, no volumen negociado en las zonas del gráfico.
05 · FedWatch
Cierre · viernes 16La Fed aún se inclina por pausar
Mantener≈83%
Escenario principal para el 28 de octubre.
Subir 25 pb<20%
Repunta tras IPC, luego retrocede.
Lectura NDXAlivio insuficiente
El temor a la deuda de IA dominó la semana.
Probabilidades aproximadas de mercado al cierre del viernes; cambian con los futuros y no anticipan una decisión segura.
06 · Earnings Nasdaq‑100
Mié 14ASML fue el contrapunto
ASML informó ventas trimestrales de €11.7B y margen bruto de 57.5%, con guía sólida. Fastenal elevó ventas 15.5% interanual. Ambos son componentes del Nasdaq‑100; sus datos favorables no impidieron la venta general en tecnología.
“El rebote importa cuando recupera estructura; esta semana no lo hizo.”FORTEUX NEWS · Edición 006
Dom 11Mapa inicialArchivado
Mié 14IPCPublicado
Jue 15PPIPublicado
Vie 16CierreDocumentado